

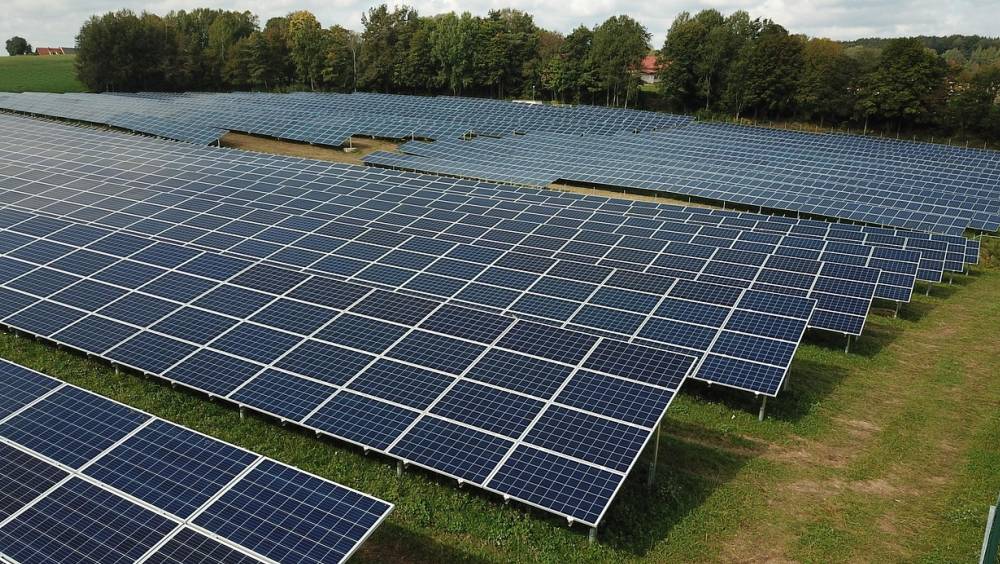
La transition énergétique européenne impose une électrification massive des usages à l’horizon 2050. Selon les scénarios de l’ENTSO-E, les capacités photovoltaïques installées en Europe devraient atteindre entre 900 et 1 400 GW d’ici 2050. En France, la PPE 3 prévoit un rythme de déploiement moyen de 4,6 GW par an sur la période 2026-2035. Cependant, l’Europe se trouve dans une situation de vulnérabilité stratégique extrême. La Chine contrôle environ 90 % de la production mondiale de modules et domine l’ensemble de la chaîne de valeur, du silicium aux panneaux assemblés. L’Europe importe ainsi plus de 90 % de ses modules et cellules. Ses usines existantes ont pour la plupart des capacités inférieures à 1 GW, très éloignées des standards de compétitivité mondiaux qui oscillent entre 5 et 30 GW.
PUBLICITÉ
L’étude évalue le déficit de compétitivité d’une production européenne à 30 ou 40 % par rapport à la Chine sur le coût du module, ce qui représente un surcoût final de seulement 10 à 15 % sur le prix d’une installation complète. Ce surcoût temporaire apparaît acceptable au regard des bénéfices en matière de souveraineté énergétique, de création d’emplois et de sécurité économique. D’autres nations, à l’instar des États-Unis via l’IRA, de l’Inde ou de la Turquie, ont déjà mis en place des politiques protectionnistes et des incitations financières pour réindustrialiser leur secteur.
La rupture technologique : une fenêtre d’opportunité
Si le marché actuel est dominé à 98 % par le silicium結晶 (technologies TOPCon, HJT, IBC), le secteur est à la veille d’une mutation majeure grâce à l’émergence des cellules tandems silicium-pérovskite. Ces technologies de rupture permettent de dépasser le rendement théorique des cellules silicium à jonction simple, limité à environ 29 %, pour viser des rendements en laboratoire supérieurs à 30 ou 35 %. L’Europe, forte d’un écosystème de R&D de premier plan incluant le CEA-INES, l’IPVF, le Fraunhofer ou Oxford PV, dispose d’un atout stratégique pour prendre le leadership de cette nouvelle génération industrielle.
Les grands axes de la feuille de route
La taille critique pour rentabiliser des gigafactories nécessite une dimension continentale s’appuyant sur le marché européen de 60 à 70 GW par an. Cela implique de déployer rapidement les outils européens comme le Net Zero Industry Act et l’Industrial Accelerator Act, tout en intégrant des critères hors prix liés à l’empreinte carbone et à la traçabilité dans les commandes publiques. Il s’avère également indispensable d’inciter les grands énergéticiens tels qu’EDF, Engie et TotalEnergies à s’engager sur des volumes d’achat de modules européens. Enfin, les politiques de soutien doivent associer systématiquement le photovoltaïque aux enjeux de stockage par batterie et au pilotage de fréquence afin de préserver la stabilité globale du réseau électrique.